Всеки трети кредит от голяма банка отговаря на ESG целите
Да живеем по устойчив начин, означава да живеем максимално ефективно финансово. Банките искат не просто да са зелени, те искат да са сигурни, че кредитите, които отпускат, ще бъдат върнати, казва проф. Виржиния Желязкова
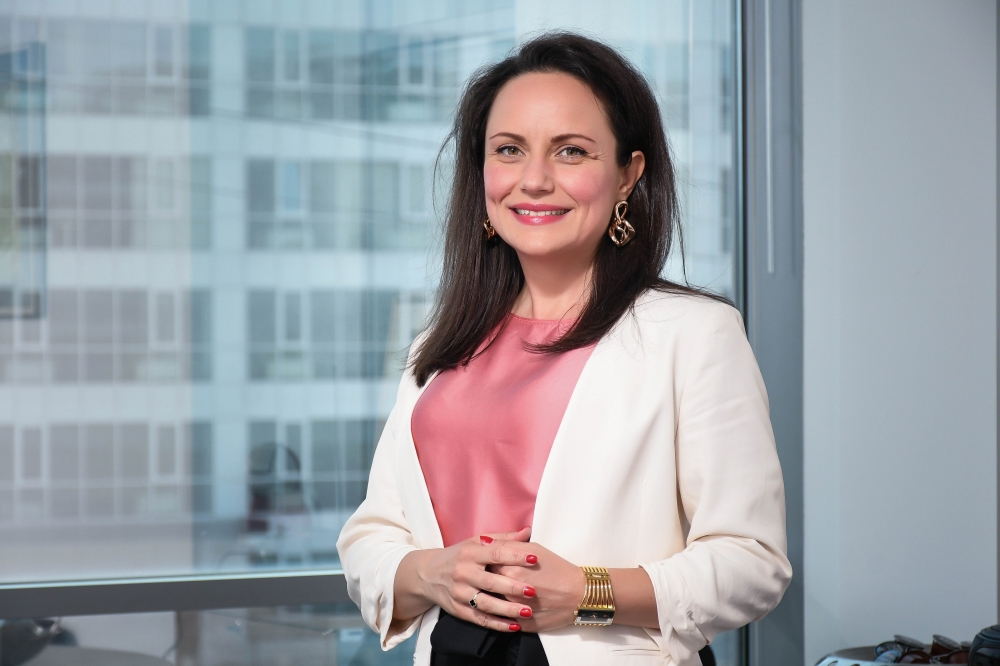
Източник: Тони Тончев
Текстът е публикуван в бр. 7 (35) на сп. Business Global
Интервю на Цветелина Соколова
Виржиния Желязкова е професор по кръгова икономика и устойчиви финанси във Висшето училище по застраховане и финанси – София (ВУЗФ). Проф. д.ик.н. Желязкова е заместник-ректор на ВУЗФ (2013 – 2022) и дългогодишен мениджър „Зелени политики“ в една от водещите банки в България (от 2011 г. до момента). Тя притежава опит като национално контактно лице по финансовите въпроси на програма „Хоризонт 2020“ (2013 – 2016 г.) към Европейската комисия в Брюксел, преподавател към Университета в Шефилд, както и гост-лектор в различни университети в Италия, Кипър, Гърция и Индия по въпросите на Зеления преход и прилагането на ESG политики на корпоративно ниво. Автор е на три книги, два университетски учебника и над 50 научни публикации по темата. Член на Green Finance and Energy Centre към Българската фондова борса и лектор на практически семинари за бизнеса в България и чужбина по темите кръгова икономика и ESG политиките.
Проф. Желязкова, как банките могат да бъдат канал за утвърждаване на устойчивите финанси?
В Европейския съюз около 80% от привлечения ресурс за бизнеса идва от банките, така че това осмисля тяхната централна роля в този процес.
Как практически се случва постепенната промяна по оценка на бизнес проектите във връзка с ESG изискванията? Какви са новите изисквания, които се поставят пред клиентите?
Процесите, които се наблюдават в България, са част от глобалната политическа и икономическа рамка за преход към устойчиво развитие. България се е ангажирала с „Дневен ред 2030“ на ООН и част от този дневен ред са т. нар. 17 цели за устойчиво развитие (Sustainable Development Goals, SDGs) с техните общо 169 подцели. Тези 17 цели на ООН са в трите стълба на устойчивото развитие – околна среда, общество и управление/икономика. Трябва да помним, че ESG е превод на корпоративен език на тези процеси в глобален план.
За да се постигнат целите за устойчиво развитие, всяка държава следва своя път и има своя пътна карта. На ниво ЕС Зелената сделка очертава политиките за постигане на устойчиво развитие, поради което България се вписва в тази рамка. И тъй като спецификата на европейския финансов пазар е такава, че доминантно значение имат банките и от тях идва привлеченият ресурс за фирмите и домакинствата, естествено е ESG политиките да минават през изискванията на банките към клиентите им. Не е така в САЩ, където капиталовите пазари са основният източник на финансиране за бизнеса и там регулациите са различни.
Според мен не се разбира достатъчно, че това, което се очаква от банките, не е изобщо да спрат да финансират всички замърсяващи бизнеси. Основната цел е банките да подкрепят процеса на трансформация на бизнеса към зелена икономика и в зависимост от целта на кредита да има диференциация в условията по него.
Това случва ли се на българския пазар?
Да, случва се, макар и с много бавни темпове, с малки разлики между конвенционалните и зелените продукти.
А какви са разликите в условията, за които говорите? Лихвата ли е по-различна?
Да, на първо място, разликата е в лихвата. Диференцирането на условията по зелените банкови продукти вече е видно, особено в някои продуктови гами. Така например в ритейл сегмента на нашия пазар се предлагат кредити за закупуване на електрически автомобили с лихва, наполовина на тази на стандартните. На второ място има разлика в структурата на обезпеченията.
Какви са облекченията при обезпеченията?
За зелените проекти и инициативи, които са насочени към това да помогнат за постигане на целите на Зелената сделка, има възможност да се ползват различни гаранционни схеми и механизми на ЕС, например по линия на Европейския инвестиционен фонд. По различни схеми се предоставят гаранции на търговските банки у нас, така че, когато един клиент желае да получи кредит за устойчив бизнес, банката му предоставя възможност да ползва такива гаранции, а за него това представлява облекчение в кредитните условия.
А как замърсяващите производства се трансформират чрез банковото финансиране? Все пак има ли забранени отрасли?
От няколко години големите банки имат списъци на сектори, които са изключени от финансиране – производители на азбест, на спорни оръжейни системи, на силно замърсяващите бизнеси (например пренос на петрол с танкери, които не отговарят на изискванията на Международната морска организация), на дървен материал и продукти от него от гори, които не са отглеждани по устойчив начин (т.е. не се засаждат организирано, след като са изсечени), на тютюневи изделия, на дейности, свързани с хазарт.
Такава е политиката на повечето международни банкови групи, не на ЕС. Защо? На първо място, поради възприетите политики на банките в подкрепа на устойчивото развитие, но и защото високият екологичен и социален риск на тези дейности може да доведе и до по-висок кредитен риск за тях.
Какво имате предвид?
Банките отчитат, че е възможно държавите да наложат санкции на тези предприятия. Например използването и търговията с азбест, който е канцерогенен, са в този списък, тъй като са забранени в ЕС. Затова някои банки декларират, че не поемат риска да финансират производство и търговия с този материал.
А добивната промишленост?
Тя се финансира. Но това, което се опитах да кажа по-горе, е, че целта на тези политики не е да се спре изцяло и изведнъж финансирането на всички икономически дейности, които замърсяват по някакъв начин. Ако погледнем класификацията на Европейската банка за възстановяване и развитие (ЕБВР) на екологичния риск на отделните икономически сектори, ще установим, че 2/3 от бизнесите имат среден или висок екологичен риск. В този смисъл не можем да спрем икономиката изведнъж. Затова идеята не е да се спре финансирането на секторите, които замърсяват, а да се подпомогне тяхната трансформация.
В предприятията в България има редица добри примери за това как с прилагане на иновативни технологии могат да се намалят негативните въздействия върху околната среда в добивната промишленост. Проекти в тази посока са изключително важни и на практика отговарят на Европейската таксономия за устойчиви икономически дейности.
Какъв процент от кредитите, които банките отпускат, съответстват на ESG политиките и се класират за програмите за облекчени лихви и гаранции?
От 2022 г. банките са длъжни да оповестяват дела на кредитите в техния портфейл, който отговаря на Европейската таксономия за устойчиви икономически дейности. Така законодателят тласка банките в посока проследяване на това доколко дейността на клиентите им е в унисон с опазване на околната среда и обществото. Както показват годишните отчети на системните банки у нас към края на 2022 г., около 1/3 от експозициите им са в активи, които отговарят на Европейската таксономия за устойчиви икономически дейности.
Това звучи като сравнително добра отправна точка.
Бих искала да добавя още нещо. От тази година и в България започват да се събират данни за изпълнението на 17-те цели на ООН за устойчиво развитие. Прието бе постановление на Министерския съвет от 10 април 2023 г., което разпределя отговорностите между министерствата за събирането на данните, които ще се обобщават от Националния статистически институт. Така че вероятно догодина ще се появят първите показатели в тази насока.
В България, когато се говори за ESG, се разбира предимно зелени проекти. Ще дадете ли пример за проекти, които отговарят на другите елементи във философията за устойчивите финанси – подкрепящи обществото или доброто управление?
Трите елемента на ESG съответстват на трите стълба на устойчивото развитие. Наистина зелените проекти са само една част от устойчивите финанси. Социалните проекти са насочени към подобряване на качеството на живот на хората. Те биха могли да бъдат например за изграждане на иновативни болници, на детски центрове, подпомагане на общности в риск, изграждане на водопреносни мрежи там, където няма адекватен достъп до вода.
Банките в България финансират ли подобни проекти?
Разбира се. Банките традиционно подкрепят подобни проекти и постепенно, поради нарастващите изисквания за оповестяване, ще виждаме все по-детайлна информация за това в техните годишни отчети.
А какви проекти за добро управление биха могли да бъдат финансирани?
Това могат да бъдат проекти, правещи възможен достъпа до информация – например мащабен проект за дигитализация – дейност, която добавя стойност към качеството на управлението. Без добро управление не могат да бъдат постигнати целите за устойчиво развитие. Затова в следващите 3 – 5 години вече всяка фирма ще трябва да докаже, че има организационната структура и разбиране сред мениджмънта за това как включва съображенията за околната среда и обществото в управленската си философия.
Защо казвате, че всички тези процеси се случват бавно в България?
Те се случват бавно не само в България, но и в целия свят. Наскоро ООН съобщи, че 3 юли е най-горещият ден за планетата, регистриран някога в историята на света, което означава, че климатичните промени излизат от контрол и че се забавяме сериозно в постигането на целите за климата. За да се стигне до устойчивото развитие, не е достатъчно само да се въвеждат регулации, някой да ги изпълнява, да има зелени кредити или отделни иновативни проекти. Големият проблем е, че икономическият модел в света в момента е предимно линеен (около 90% от дейностите, по данни на Circularity Gap). Тоест продължаваме да произвеждаме и изхвърляме отпадъци – модел, който е силно замърсяващ. Моделът, който ще осигури устойчиво развитие, е кръговата икономика. Затова именно тя е залегнала във фундамента на Зелената сделка на ЕС и на глобалните цели на ООН. Но трябва да се разбере, че реализирането ѝ е много по-сложно от преминаване към ВЕИ например. Енергетиката е една важна, но не много голяма част от пъзела. Идеята на кръговата икономика е всички продукти да могат да се рециклират, да се поправят, да бъдат направени така, че да имат дълъг полезен живот, хората да са информирани за това какво се случва с отпадъците, и да проявяват отговорно отношение в ежедневието си.
В България се забавяме, защото според най-новите данни на Евростат сме сред последните в ЕС по енергийна ефективност и същевременно на едно от първите места по енергийна интензивност. И тук става дума не само за жилищните сгради, а и за това, че голяма част от машините и съоръженията в производствените сектори не отговарят на последните норми за енергийна ефективност. Ниската енергийна ефективност на сградите и на машините води до разхищение на енергия и до оскъпяване на крайните продукти. Затова, ако се повиши енергийната ефективност, стоките и услугите ще станат по-достъпни в България, и – много важно – ще се подобри конкурентоспособността им на международните пазари (при равни други условия).
Влизат ли банките в ролята на консултанти за клиентите си при подготвянето на ESG проектите, защото за много от по-малките предприятия това е сложна тема?
Да, това е един естествен процес. Безспорно бизнесът и особено малките и средните предприятия имат нужда от обучения и подпомагане в тази посока. Банките се интересуват не просто от екологичния и социалния риск сам по себе си, тоест дали фирмите ще замърсяват околната среда и ще се отнасят отговорно към обществото, а как този риск ще се отрази на възможността на клиентите им да изпълняват ангажиментите си към тях, на първо място – да успяват да изплащат кредитите си.
Каква е ролята на международните финансови институции в този процес, през кредитните линии за България?
Някои български банки работят с Европeйския инвестиционен фонд, като в момента те са свръхкапитализирани, с огромна депозитна база, което им позволява спокойно да провеждат своите политики. Банките у нас на практика нямат нужда от външно финансиране, но използват сътрудничеството си с различни международни финансови институции заради гаранционните механизми, за това, че част от средствата по Зелената сделка минават през тях.
Бихте ли дали конкретни примери за успешни ESG проекти, за които имате информация и за някакви реални промени, които са се случили в страната по линия на тези политики?
В България финансирането на ВЕИ дава своя резултат, защото делът на тези енергийни източници се увеличава в енергийния микс и това е много важно за нас. Тук банките имат голям принос, защото именно те финансират големите проекти за соларни паркове.
Банките са активни и в ритейл сегмента на зелени продукти – на нашия пазар се предлагат дебитни и кредитни карти, които са направени от пластмаса, извлечена от океаните и рециклирана, както и от биоразградими материали. В някои дори има семена на растения, които да поникнат, след като картата бъде изхвърлена! Друг вариант на щадящ природата картов продукт е металната карта, която е 100% рециклируема.
Добър пример за компания, която развива зелен бизнес в България с подкрепата на банково финансиране, е TexCycle (www.texcycle.com). Тя залага в развитието си на затваряне на цикъла на оползотворяване на текстила според принципите на кръговата икономика. Чрез въвеждането на модерни съоръжения за рециклиране се намалява енергийното оползотворяване, свежда се до минимум депонирането на отпадъци и се предоставя суровина за нов вид производство – на нетъкан текстил.
Любопитно е дали, когато изхвърляме старите си дрехи и обувки в контейнерите за текстил, те се рециклират?
Проблемът с дрехите е много сложен, защото се оказва, че не всичко подлежи на рециклиране, а при изгарянето им се произвеждат вредни емисии. Същевременно след изхвърлянето и депонирането им повечето дрехи не могат да се разградят, защото дори в тъканта да има 5% еластан, тя не може да се декомпозира в природата по естествен път. За съжаление, в момента дизайнът и съставът на много от дрехите е такъв, че е трудно да се рециклират. Добрата новина е, че технологиите напредват и много скоро ще има адекватни решения и на този проблем.
Като цяло разделното събиране на отпадъците не е достатъчно. Те трябва да подлежат на рециклиране и това зависи още от проектирането на продукта, преди той да бъде създаден. Затова и в ЕС все повече се работи в посока разработване и прилагане на т. нар. екоефективен и емоционално устойчив дизайн, не само на дрехите, а на всички стоки. Освен това хората се обезкуражават да изхвърлят разделно отпадъците, защото знаят, че голяма част от тях не се рециклират. България е на едно от първите места в Европа по обем отпадъци на човек от населението.
Темата с ESG политиките звучи далечно на хората. Как може тя да достигне до тях?
В един момент вероятно всички ще разберем, че е поставено на карта бъдещето на качеството ни на живот. За нас е трудно да приемем, че без промяна на всеки от нас това няма как да се случи. Банките традиционно са консервативни институции и те постепенно се настройват за новите реалности, но вече темата се възприема много сериозно от мениджмънта в сектора. За да си осигурим качество на живот, да живеем в чиста среда, при здравословни условия за развитие, трябва да финансираме, да подпомагаме тези дейности, които водят до този начин на живот. Както и да се поощряват предприемачите, които имат такива идеи.
Да си зелен, не е въпрос само на алтруизъм, на грижа за опазване на околната среда и идеалистично желание да живеем в един по-красив свят. Да живеем по устойчив начин, означава да живеем максимално ефективно финансово. Светът се ориентира към кръговата икономика не само защото е зелена и прави света по-чист, а и защото прави процесите по-ефективни и в крайна сметка – с по-ниска себестойност. Целта е да харчим по-малко средства за ежедневието си, за да можем да инвестираме в различни доходоносни проекти за развитие. Защо според вас банките се интересуват от климатичния и екологичния риск? Не само защото ЕЦБ има изисквания към тях, а и защото разбират, че тези рискове все повече оказват влияние на бизнеса на клиентите им. Вземете засушаванията при по-високи температури – реколтата се влошава, цените на суровините се вдигат и е естествено определени клиенти да изпитат финансови затруднения. Проблемите с изменението на климата и замърсяването на околната среда са и финансови. Банките искат не просто да са зелени, те искат да са сигурни, че кредитите, които отпускат, ще бъдат върнати.
А отделният гражданин какво може да направи в своя живот, за да подпомогне тези процеси?
Много неща. На първо място, да подобри енергийната ефективност на дома си. Това е една от най-смислените инвестиции за всяко домакинство. Ако не може домът да бъде енергийно ефективен, може да се започне от това уредите да бъдат енергийно ефективни. Така домакинствата са по-малко зависими от цената на тока и на газа.
По отношение на автомобилите бих казала, че електрическите автомобили са прекрасна иновация. Да не забравяме обаче, че те ползват ток от мрежата, а в България енергийният микс включва около 60% въглища. А и това към момента е една доста скъпа инвестиция.
Безспорно най-важното е да се обръща внимание на възпитанието на децата и на образованието, да се изгражда отговорно отношение към опазването на околната среда. А това започва от всеки от нас.
Често ползваме много неща, без да се замисляме трябват ли ни всъщност и какво се случва, след като ги изхвърлим. Преди да отидем да купим най-различни вещи, първо трябва да се запитаме от какво наистина имаме нужда и да мислим предварително как ще изхвърлим отпадъка после.
Можете да намерите Business Global в пунктовете на Inmedio в моловете, в големите търговски вериги, в повечето от веригите бензиностанции, както и в централните пунктове за разпространение на печатни издания. Приятно четене!
Абонирай се!
Абонамент за списание BGlobal може да заявите:-във фирма &bd...